Annonce – sponsoreret indhold.
Hvorfor beder banken om oplysninger, når du bare vil købe et par aktier eller flytte penge ind på din investeringskonto? Det korte svar er hvidvaskloven. Alle finansielle virksomheder i Danmark — banker, fondsmæglere, investeringsplatforme — er forpligtet til at kende deres kunder. Ikke overfladisk, men dokumenteret og løbende opdateret. Det er ikke bureaukratisk overivrighed fra din banks side. Det er lovkrav, og overtrædelser kan koste virksomheden bøder i millionklassen eller i værste fald tilladelsen til at drive forretning. Denne artikel forklarer, hvad der konkret foregår bag skærmen, når du bliver bedt om at uploade dit pas for tredje gang på to år.
Hvad kræver hvidvaskloven af din bank eller fondsmægler?
Hvidvaskloven pålægger finansielle virksomheder at gennemføre en kundekendskabsprocedure på alle kunder — både private investorer og selskaber. Formålet er at forhindre, at det finansielle system bruges til hvidvask af penge eller finansiering af terror. Finanstilsynet fører tilsyn med, at virksomhederne overholder reglerne, og kan udstede påbud, bøder eller i grove tilfælde inddrage tilladelser.
Konkret betyder det, at din bank eller fondsmægler skal kunne dokumentere, hvem du er, hvor dine penge kommer fra, og om du udgør en forhøjet risiko. Det gælder ikke kun ved oprettelse af din konto. Det gælder løbende, så længe du er kunde.
Forretningen på fem linjer: Sådan tjener KYC-branchen penge
- Hvad de sælger: Software og dataopslag, der automatiserer indsamling af kundeoplysninger, risikovurdering og kontrol mod sanktionslister.
- Hvem der betaler: Banker, fondsmæglere, advokater, revisorer og andre virksomheder omfattet af hvidvaskloven.
- Hvor ofte pengene kommer ind: Typisk løbende abonnement pr. måned eller pr. antal kundeopslag.
- Hvad det koster at levere: Udvikling og vedligeholdelse af software, adgang til CVR-data, PEP-lister og sanktionsdatabaser, samt sikker dataopbevaring.
- Hvad der er tilbage: Margin på løbende abonnementer minus serveromkostninger, datakøb og udvikling.
Hvilke oplysninger bliver du typisk bedt om?
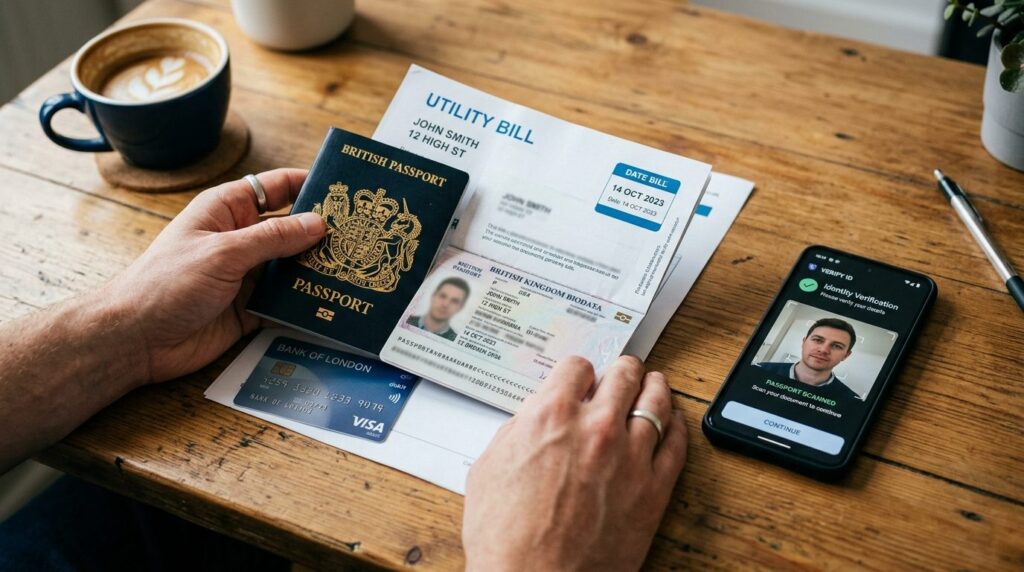
Listen over oplysninger kan virke lang, men hver enkelt post har en konkret lovhjemmel. Her er de mest almindelige, opdelt efter om du investerer som privatperson eller via et selskab:
For private investorer
- Legitimation: Gyldigt pas eller kørekort med foto. Bruges til at bekræfte din identitet.
- Adressebekræftelse: Nogle virksomheder beder om dokumentation for bopæl, fx en regning eller årsopgørelse.
- Kilde til midler: Hvor kommer de penge fra, du vil investere? Løn, arv, salg af bolig, opsparing over tid. Virksomheden skal forstå, om midlerne har en lovlig oprindelse.
- PEP-status: Er du eller en nær relation en politisk eksponeret person? Det udløser skærpet kontrol, ikke afvisning.
- Formål med investeringen: Langsigtet opsparing, pension, spekulation. Det hjælper virksomheden med at vurdere, om din aktivitet matcher din profil.
For selskaber
- CVR-data: Automatisk opslag i CVR-registret giver virksomhedens navn, adresse, branche og registreringsdato.
- Reelle ejere: Hvem ejer i sidste ende selskabet? Ejere med mere end 25 procent skal identificeres og legitimeres.
- Tegningsberettigede: Hvem må forpligte selskabet? Deres identitet skal dokumenteres.
- Ejerstruktur: Ved komplekse strukturer med holdingselskaber skal hele kæden kortlægges.
- Kilde til midler og formue: Samme krav som for private, men her på selskabsniveau.
Derfor bliver du bedt om de samme oplysninger igen
Det er her frustrationen ofte opstår. Du afleverede dit pas for to år siden — hvorfor skal du gøre det igen? Svaret ligger i hvidvasklovens krav om løbende opdatering. Virksomheden skal holde kundeoplysninger ajour, og der er flere konkrete udløsere:
- Legitimation udløber: Dit pas har en udløbsdato. Når den nærmer sig eller passeres, er dokumentet ikke længere gyldigt som legitimation.
- Risikovurdering ændres: Hvis virksomheden justerer sin risikomodel, eller du ændrer adfærd (fx pludselig handler med større beløb), kan det udløse ny kontrol.
- Periodisk gennemgang: Loven kræver, at virksomheden gennemgår kundeforhold med passende intervaller afhængigt af risikoniveau. Højrisikokunder oftere end lavrisikokunder.
- Ændringer i CVR: For selskaber udløser ændringer i ejerkreds, direktion eller adresse automatisk krav om opdatering.
- PEP- og sanktionslister opdateres: Hvis du eller en ejer pludselig optræder på en liste, skal virksomheden reagere.
Sådan gør digitale løsninger processen mindre besværlig
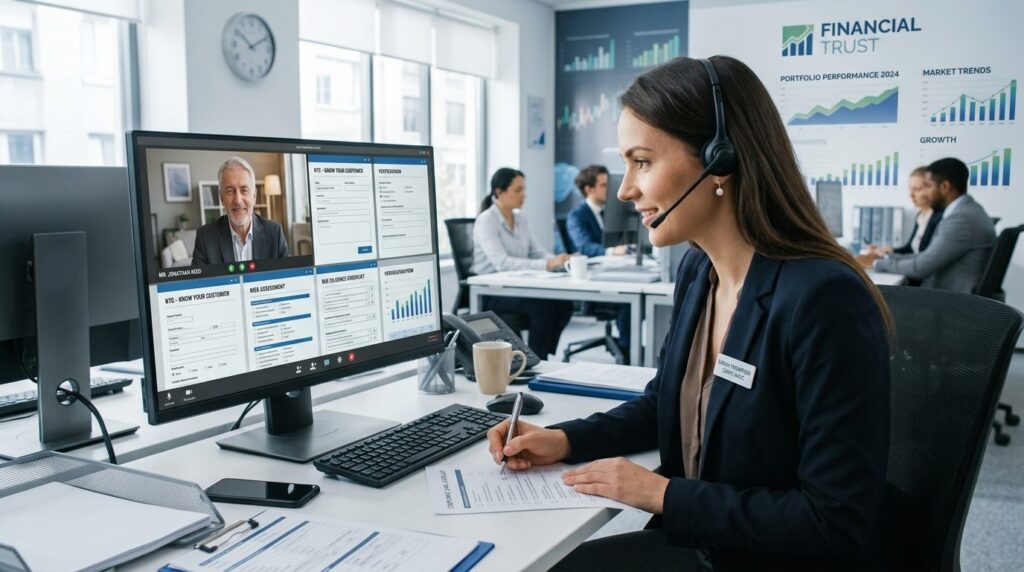
Mange banker og fondsmæglere har tidligere håndteret kundekendskab i regneark, e-mails og fysiske mapper. Det gav lange svartider og gentagne henvendelser til kunden om de samme oplysninger. Moderne KYC-systemer ændrer det ved at samle data ét sted og automatisere de tunge løft:
- Automatisk CVR-opkobling: Virksomhedsdata hentes direkte fra registret, så du ikke selv skal indtaste oplysninger, der allerede er offentlige.
- Monitorering af ændringer: Systemet holder øje med CVR-ændringer og dokumenters udløbsdato og giver besked, når noget skal opdateres.
- PEP- og sanktionskontrol: Automatiske opslag mod opdaterede lister reducerer manuel gennemgang.
- Samlet dokumentation: Alt ligger ét sted, så virksomheden ikke behøver bede dig om det samme dokument flere gange, fordi det forsvandt i en e-mail-tråd.
Resultatet er færre henvendelser til dig og hurtigere behandling. Du mærker det som kortere ventetid fra du uploader et dokument, til din konto er klar.
Tre tal der afgør sagen: Hvad virksomheden kigger på
| Tal | Hvad det betyder i praksis | Dårligt tegn |
|---|---|---|
| Risikoklassifikation | Lav, mellem eller høj risiko baseret på din profil, aktivitet og tilknytning til højrisikolande | Uforklarlig ændring i aktivitetsmønster uden klar kilde til midler |
| Dokumenters gyldighed | Dage til dit pas eller kørekort udløber | Udløbet legitimation uden reaktion på påmindelser |
| PEP/sanktions-match | Antal hits ved kontrol mod lister | Bekræftet match uden forklaring eller dokumentation |
Konkrete råd: Sådan gør du processen glattere
Du kan ikke undgå at blive bedt om oplysninger, men du kan reducere antallet af henvendelser og svartiden:
- Hold legitimation opdateret: Forny dit pas i god tid før udløb. Så undgår du at blive blokeret midt i en handel, fordi din legitimation pludselig er ugyldig.
- Hav dokumentation for midlernes oprindelse klar: Hvis du investerer et større beløb fra fx hussalg eller arv, så hav skøde, boopgørelse eller kontoudtog klar til upload.
- Svar hurtigt på henvendelser: Jo længere du venter, jo længere er din konto begrænset. De fleste systemer giver dig en frist.
- Tjek din profil årligt: Log ind og se, om der mangler noget. Nogle platforme viser en compliance-status.
- For selskaber: Hold CVR opdateret: Sørg for at ændringer i ejerkreds eller direktion registreres rettidigt i CVR. Det reducerer manuel korrespondance.
Når du forstår, at din bank ikke spørger for at genere dig, men fordi alternativet er bøder og potentielt lukning, bliver processen lettere at acceptere. Og når du kombinerer den forståelse med en velorganiseret dokumentmappe, bliver den også hurtigere at komme igennem.
Hvad kan vælte det: Tre risici for KYC-forretningen
- Reguleringsændring fjerner krav: Hvis EU eller Folketinget lemper hvidvasklovens krav væsentligt, falder efterspørgslen efter automatiserede løsninger.
- Datakvalitet svigter: Hvis CVR-data, PEP-lister eller sanktionsdatabaser bliver upålidelige eller utilgængelige, mister systemet sin værdi.
- Stor konkurrent med gratis løsning: Hvis en stor bankaktør eller offentlig myndighed tilbyder gratis KYC-infrastruktur, presses betalingsviljen hos mindre virksomheder.
På almindeligt dansk: Fagudtryk forklaret
- KYC (Know Your Customer): Det engelske udtryk for kundekendskab — processen med at verificere hvem kunden er.
- PEP (Politisk Eksponeret Person): En person med en fremtrædende offentlig funktion, fx minister, dommer eller direktør i en statsvirksomhed.
- AML (Anti-Money Laundering): Samlebetegnelse for regler og processer, der skal forhindre hvidvask.
- Sanktionsliste: Officiel liste over personer, organisationer eller lande, som det er forbudt at handle med.
- Reel ejer: Den fysiske person, der i sidste ende ejer eller kontrollerer et selskab.
Hvis jeg tog fejl: Hvad ville ændre konklusionen
Hele gennemgangen bygger på, at hvidvaskloven fortsat kræver løbende kundekendskab af finansielle virksomheder. Hvis Danmark eller EU indfører en fælles digital identitetsløsning, hvor staten garanterer borgerens identitet og midlernes lovlighed i realtid, ville behovet for gentagne dokumentkrav fra den enkelte bank eller fondsmægler falde markant. Indtil da er processen ikke til forhandling — hverken for dig eller din bank.